仕事は同じなのに正社員から業務委託へ。報酬が増えれば問題ない?
仕事も指示者も変わらないのに、正社員から業務委託へ。報酬の増額だけで安心してよいか、働き方の実態と年間の収支を分けて確認します。賞与・経費・休業・保険料を記入する比較表付き。
増額分をそのまま『得した額』にしない。働き方の実態を確認する表と、年間の収支を比べる表を分けると、会社への質問も具体的になります。
この記事で分かること
- 報酬の増額と、働き方の実態に問題がないかは別々に確認する
- 月給と月額報酬ではなく、賞与・稼働月数を含む年額で比較する
- 自分が負担する費用と保険料・税金を分け、二重計上を避ける
- 契約条件が書面で分からない項目は、都合のよい数字で埋めない
報酬が増えても「同じ仕事で業務委託」が安心とは限らない
「仕事は今のまま。来月から業務委託に変える代わりに、報酬は上げる」と言われたら、増額を喜んでよいのか、それとも会社の負担を自分に移されるのか、迷うはずです。
結論は、働き方の実態と経済条件を分けて確認することです。報酬が増えても、実態が労働者に当たる問題は解消しません。逆に、個人事業として適切に働く契約であっても、月額報酬が上がるだけで年間の生活費が増えるとは限りません。
この記事は独立したい人の一般的な収入比較ではなく、現在の勤務先から契約変更を提案された人のための整理です。切り替えに応じるべきかを、会社が示した月額だけで決めないための比較表を用意しました。
最初に「働き方の実態」と「金額」を別々に確認する
厚生労働省は、労働者に当たるかを契約名だけではなく、指揮監督の下で働いているか、報酬がその労働の対価かなどから総合的に判断すると説明しています。高い報酬や本人の同意だけで判断が終わるわけではありません。厚生労働省「労働基準法における『労働者』とは」
「毎日同じ時刻に出社し、同じ上司の指示で仕事をする。断れる仕事も増えない」という提案なら、まず実態を整理してください。同じ業務をすること一つだけで違法と断定するのではなく、何が変わり、何が変わらないかを確認します。
| 分けて確認すること | 会社に聞く質問の例 |
|---|---|
| 働き方の実態 | 業務の依頼を断れるか、進め方は誰が決めるか、勤務時間はどう管理するか |
| 経済条件 | 報酬に含まれる仕事の範囲、費用負担、休業時の支払い、支払日をどう定めるか |
労働者性の詳しい確認や切り替えを断れるかについては、正社員から業務委託への切り替えリスクと偽装フリーランスの見分け方で整理しています。ここから先の収支比較は、実態の問題を解決したと仮定するものではありません。
月給と月額報酬を年額にそろえる
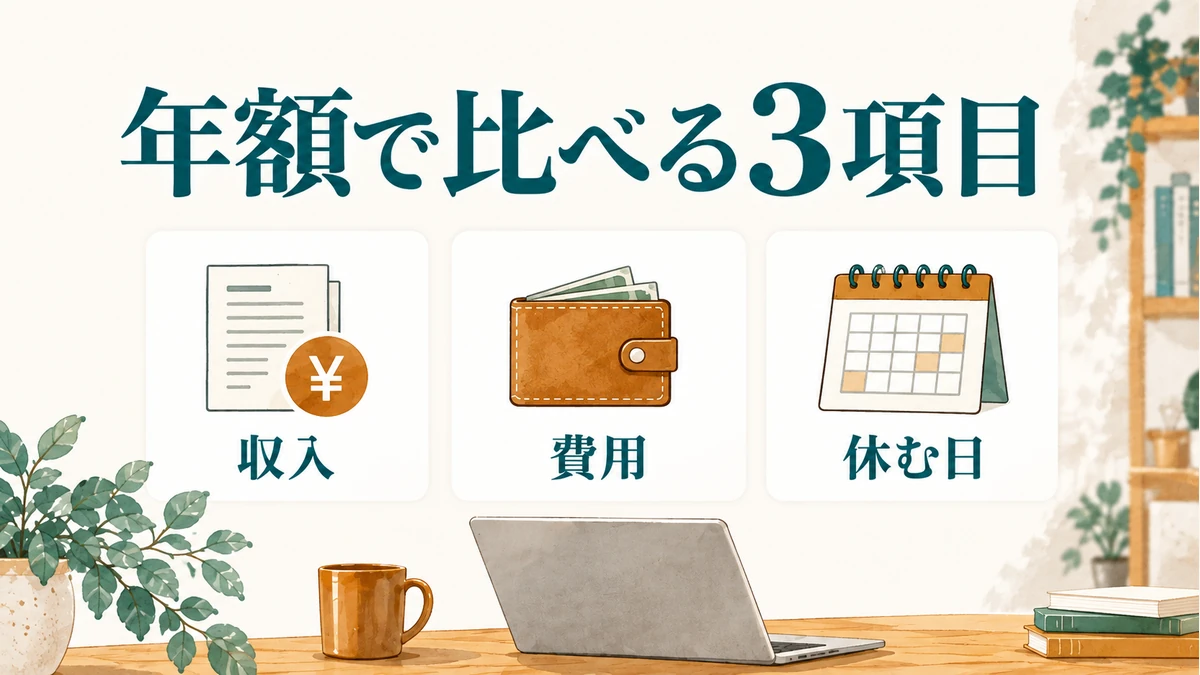
最初に、直近の給与明細・賞与明細と、会社の委託条件書を用意します。月給と月額報酬の比較だけでは、賞与や支払い対象となる期間が抜けます。
次の表はNARUの比較用テンプレートです。税額や法的な権利を計算する公式書式ではありません。
| 項目 | 現在の正社員 | 提案された業務委託 |
|---|---|---|
| 基本の年間収入 | 月給×支給月数 | 月額報酬×支払い対象月数 |
| 賞与・追加の支払い | 実績と今後の条件を記入 | 契約で決まっているものだけ記入 |
| 残業や追加業務 | 明細・労働条件を確認 | 追加料金の有無と範囲を確認 |
| 交通費などの精算 | 会社の支給条件を確認 | 別精算か報酬に含むか確認 |
| 休む期間の支払い | 有給休暇等の制度を確認 | 減額・無支払いとなる条件を確認 |
| 未確定の項目 | 未確定と記入 | 未確定と記入 |
たとえば、正社員の月給30万円・年間賞与60万円なら、年間の給与収入は420万円です。委託報酬が月40万円でも、支払い対象が10か月なら400万円、12か月なら480万円です。これは条件を説明する架空例で、いずれも費用・税・保険料を差し引く前の金額です。
「月40万円」という表示だけでは、480万円が保証されるとは限りません。固定額なのか、稼働時間・日数で精算するのか、休んだ日は減額されるのかを先に確認しましょう。
増額分から何を負担するのかを確認する
年額をそろえたら、自分が負担する支出を洗い出します。パソコン、ソフトウェア、通信、移動など、以前は会社が負担していたものが契約変更後も同じとは限りません。
| 支出の確認 | 記入する内容 |
|---|---|
| 機材・ソフトウェア | 貸与か自己負担か、更新・修理費は誰が負担するか |
| 通信・交通 | 報酬に含むか、別途請求できるか |
| 仕事を続けるための費用 | 契約上必要な保険・会計対応などの有無 |
| 健康保険・年金 | 自分の条件に合う制度と年間負担額 |
| 税金 | 所得区分や控除、前年所得等を踏まえて確認 |
生活のための支出と、税務上の必要経費も区別してください。「仕事に関係がありそうだから全額経費」「報酬から経費を引いた残りが全部手取り」という計算はできません。
国税庁は、給与所得について給与所得控除等を差し引く仕組みを、事業所得について総収入金額から必要経費を差し引く仕組みを案内しています。ただし、業務委託という名前だけで、報酬が必ず事業所得になるわけではありません。国税庁「給与所得」・「事業所得の課税のしくみ」
健康保険と年金は、切り替え後の制度や本人の条件を確認して見積もります。任意継続・国民健康保険・扶養や年金の手続きは、正社員から業務委託へ切り替えると社会保険はどうなる?を参照してください。前年所得の影響もあるため、切り替え直後の負担だけで翌年以降を決めないようにします。
「通常どおり働く年」と「収入が減る年」を並べる
税金まで厳密に比較するには個別の確認が必要ですが、まず生活資金の比較なら、次の順で整理できます。
- 年間の給与収入、または年間の委託入金を記入する。
- 自分が支払う業務費用を記入する。
- 本人負担の保険料・税金を、確認できた金額で別欄に記入する。
- 不明な金額は未確定とし、通常ケースと収入減少ケースを並べる。
給与明細の手取りから比較を始める場合は、すでに控除されている税・保険料を再び引かないようにしてください。委託側も、源泉徴収や別途精算がある場合は入金と最終負担を区別します。消費税・インボイス等の扱いが条件に関わる場合も別に確認します。
| 比較ケース | 委託側で変える条件 | 確認したいこと |
|---|---|---|
| 通常ケース | 契約どおり働ける | 通常の生活費を賄えるか |
| 休業ケース | 病気などで一定期間働けない | 減額条件と手元資金はどうなるか |
| 更新されないケース | 想定より契約期間が短い | 入金が止まるまでの期間と次の収入源 |
仕事を休むと必ず無報酬になる、と決めつける必要はありません。自分の契約でどう扱われるかを確認します。一方、書面にない継続や追加報酬を、比較の都合で保証済みにしてはいけません。
切り替え前に条件を文字にして、実態と収支を確認する
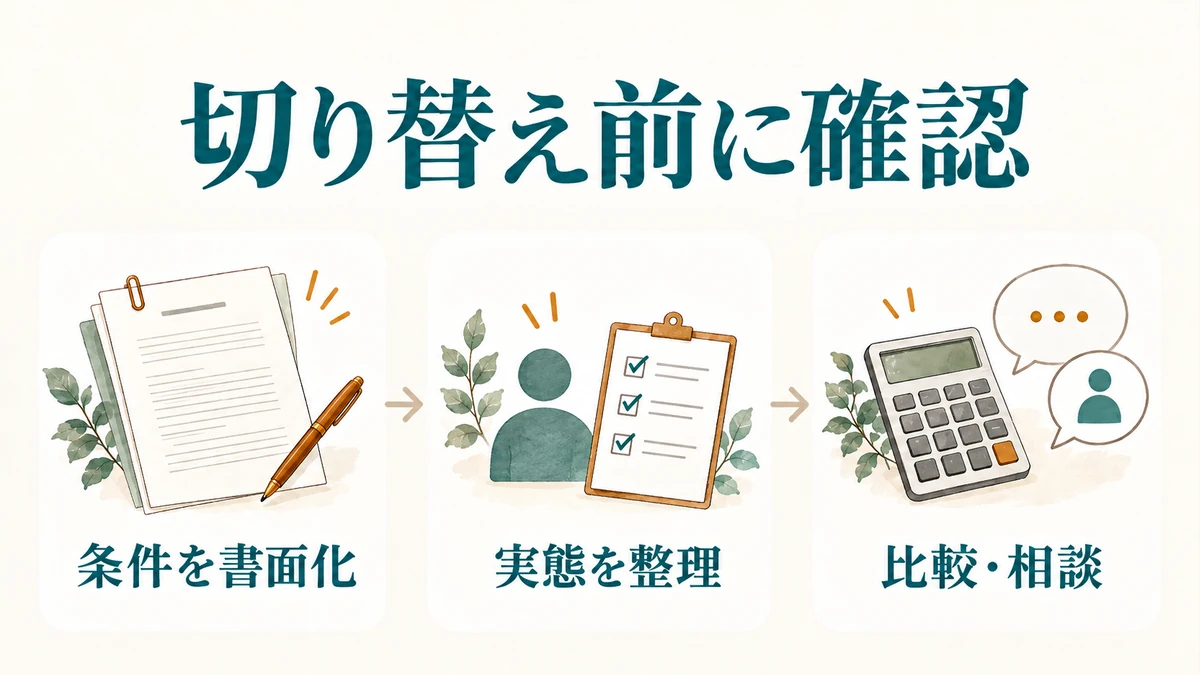
会社へは、次のように聞くと金額だけの話になりにくくなります。
年額で比較したいので、月額報酬に含まれる業務、支払い対象期間、休んだ場合の減額、機材・交通費の負担、更新と終了の条件を文書で確認したいです。働く時間や指示の受け方は何が変わりますか。
これは質問の編集例です。契約書、条件の説明、実際の指示を整理し、働き方に疑問がある場合は労働基準監督署などの相談先へつなげます。税の計算は税務署や税理士、保険料は保険者や市区町村など、論点に合う確認先を使います。
契約終了への備えは、業務委託へ切り替えた後に契約終了された場合の対応で整理しています。
報酬が上がるという説明は、検討の入口です。何が増え、何を自分が引き受けるのか、そして働き方の実態に問題がないかを確認できて初めて、応じるかどうかを考える材料になります。
よくある質問

業務委託の報酬が給料より高ければ得ですか?
月額が高いだけでは判断できません。賞与、支払いの対象になる月数、経費、保険料・税金を年額で比較します。増額は、働き方の実態に問題がないことの証明にもなりません。
正社員の年収の何倍なら業務委託への切り替えに応じてよいですか?
誰にでも当てはまる倍率はありません。必要な費用や休業時の支払い、契約の継続条件、本人の家族・保険・税の状況で変わります。条件を確認して複数のケースを試算します。
業務委託の報酬は全額が手取りですか?
違います。入金から業務に必要な支出が生じ、保険料や税金の支払いも別途確認します。所得区分や消費税等の扱いも契約名だけで決めず、税務署などに確認してください。